纽交所为代币化股票选定清算账本:Avalanche能否成为华尔街的结算层?
非小号消息,11月9日,Ava Labs宣布,Avalanche将为纽交所关联方拟建的代币化证券平台清算机构提供核心账本技术。该数字另类交易系统(ATS)计划结合Pillar撮合引擎与区块链后交易系统,在取得适用监管批准后,支持代币化证券全天候交易、清算和结算。平台拟支持在多种区块链上发行的代币化证券,并衔接过户登记与股东治理。据CoinDesk报道,结算将采用基于Avalanche技术定制的专用链。目前,官方尚未公布确定开业日期。
股票交易最被看见的,是撮合。真正决定市场能不能做大的,往往是清算和结算。
11月9日,Ava Labs宣布,Avalanche将为纽交所关联代币化证券平台的清算机构提供核心账本技术。该平台由纽交所关联方开发,定位为一家数字另类交易系统(ATS),设计目标是在获得监管批准后,支持代币化证券的全天候交易、清算和结算。
这件事真正值得关注的,不是又一条公链“拿下了纽交所”,而是传统交易所开始把后交易环节放到专用区块链上。
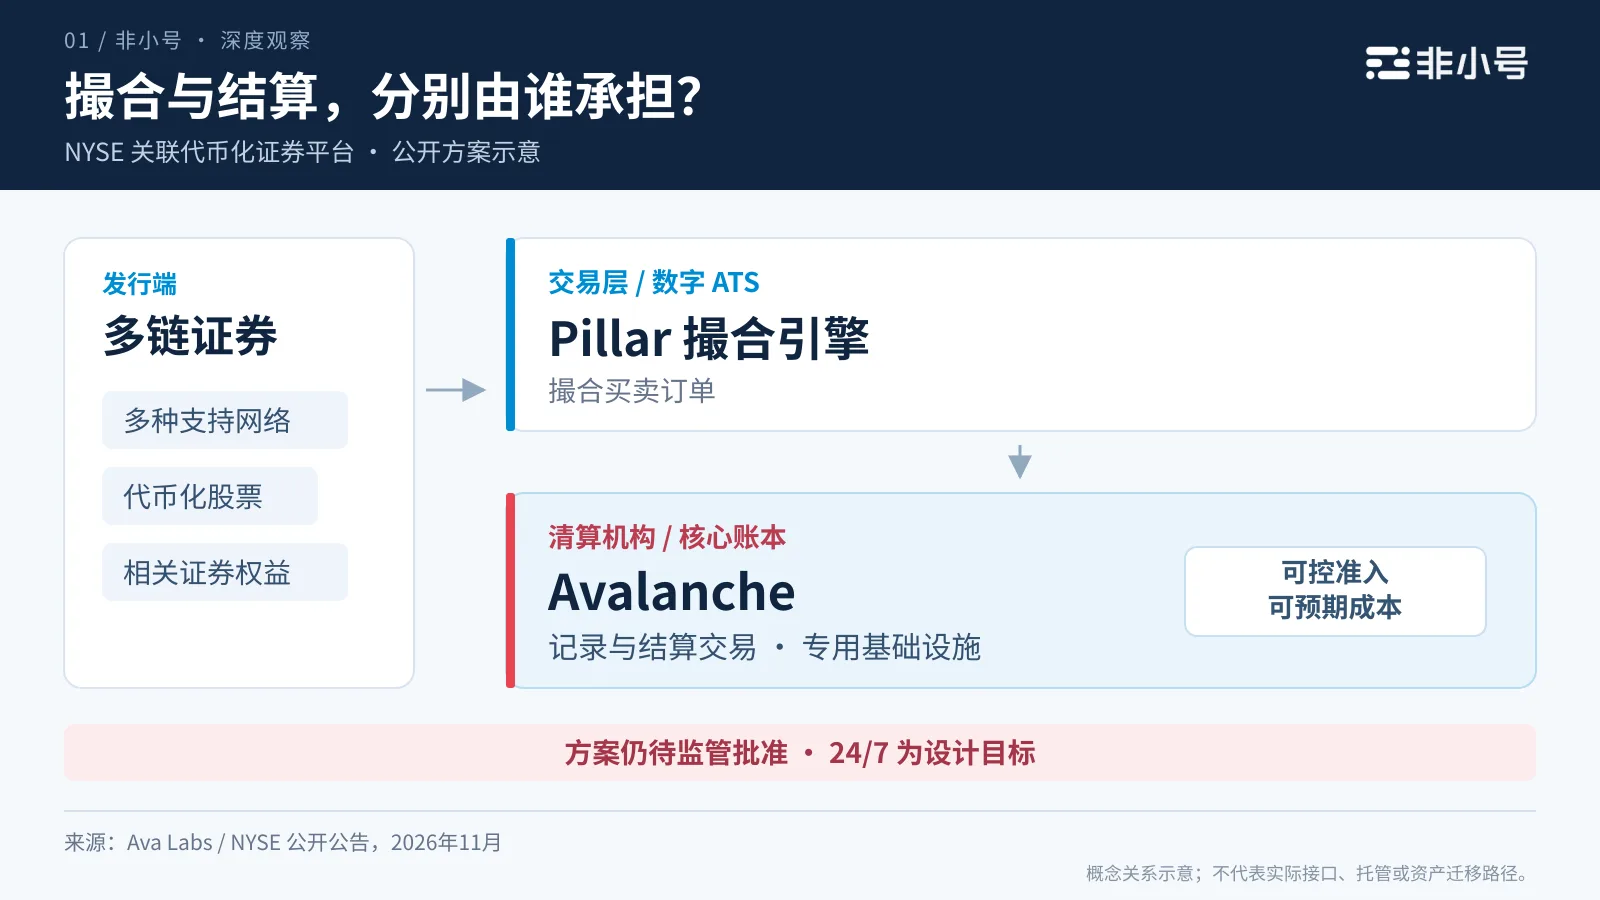
图1|Pillar负责撮合;Avalanche为清算机构提供核心账本技术。
PART 01
纽交所要改的,首先是结算层
这套平台不是11月才提出来的。
2026年1月19日,纽交所母公司洲际交易所(ICE)宣布,纽交所正在开发一套用于代币化证券交易和链上结算的平台,并将寻求监管批准。官方当时给出的架构已经明确:把纽交所现有的Pillar撮合引擎,与基于区块链的后交易系统结合,支持全天候运行、即时结算、以美元金额下单,以及基于稳定币的资金安排。
纽交所并没有把整段股票撮合搬到一条公链上。它选择的是更接近传统市场结构的拆分:交易匹配仍由自己的引擎完成,清算、结算和托管则尝试上链。
11月2日,纽交所又补充了一个对投资者更关键的口径。该平台既支持第三方托管代币,也支持发行方发起的代币化证券;两类代币都设计为与传统发行的证券可互换,持有人将获得与其他股东相同的股息和治理权利,并向参与的经纪交易商提供无歧视准入。
11月9日的公告,是把最关键的一块补上了:清算机构用什么账本来记录和完成结算。
Ava Labs的新闻稿写明,即将推出的纽交所关联数字ATS,将使用Avalanche作为区块链,为清算机构提供核心账本技术。纽交所数字发行主管Dennis Lee表示,该平台将支持在多种区块链上挂牌的股票,但“记录并结算交易的账本,需要足够快、足够可靠,能够控制谁可以参与,并保持成本可预期”,而“Avalanche满足这些需求”。
区块链在这里扮演的角色,不是交易界面,而是结算层。
PART 02
为什么是Avalanche,又为什么未必是公有链
对交易所和清算机构来说,谁可以参与网络、费用是否可预期、系统能否按监管要求暂停或隔离,往往比“完全开放”更重要。
Ava Labs创始人兼首席执行官Emin Gün Sirer在声明中说,Avalanche将以专用基础设施,支持该平台全天候原子结算的需求,并提供可预期的性能与成本,以及满足监管和运营要求的控制权。
这里的“专用”,值得单独看一眼。据CoinDesk对Ava Labs首席商务官John Nahas的采访,纽交所计划基于Avalanche技术,运营一条针对自身监管需求定制的区块链,而不是直接使用Avalanche的公有链进行结算。
如果这一安排最终落地,它说明的不是“公链直接取代中央证券存管机构”,而是传统市场运营方在用区块链技术,搭建更接近自身监管和运营要求的专用账本。发行链和结算链也可以被分开:平台旨在支持在多种网络上发行的代币化股票,再连接到纽交所定制的结算账本上完成记录和结算。
The Block还提到,这一选择大约经历了一年测试。时间长,说明的是审慎,而不是已经可以开业。
PART 03
过户代理网络已经铺开
清算账本只是其中一个零件。股票要在链上成为“真证券”,还需要过户登记、股东名册、投票和公司行动这些传统市场早已存在的环节。
11月2日,纽交所宣布,已在原有的Securitize和tZERO之外,再与Broadridge Financial Solutions、Computershare、Equiniti和Superstate签署协议,为发行方发起的代币化证券和过户代理职能提供支持。纽交所称,Broadridge、Computershare和Equiniti这三家传统服务商合计服务近5000家上市公司,覆盖标普500指数成份股中接近99%的公司。Broadridge计划把链上股东治理和数字过户代理服务接入该平台。纽交所集团总裁Lynn Martin说,这是为了把代币化交易、清算和股东治理连成更统一的体系。
这些安排说明,股票代币化如果只停留在“把股价变成Token”,市场很难做大;只有当清算、过户和股东权利被一起接上,它才更接近真正的证券市场。当然,合作协议不等于系统已经上线,也不等于发行方都会把股票代币化。谁会真正使用这个平台,仍取决于监管批准、发行方意愿,以及经纪商和投资者是否改用新的路径。
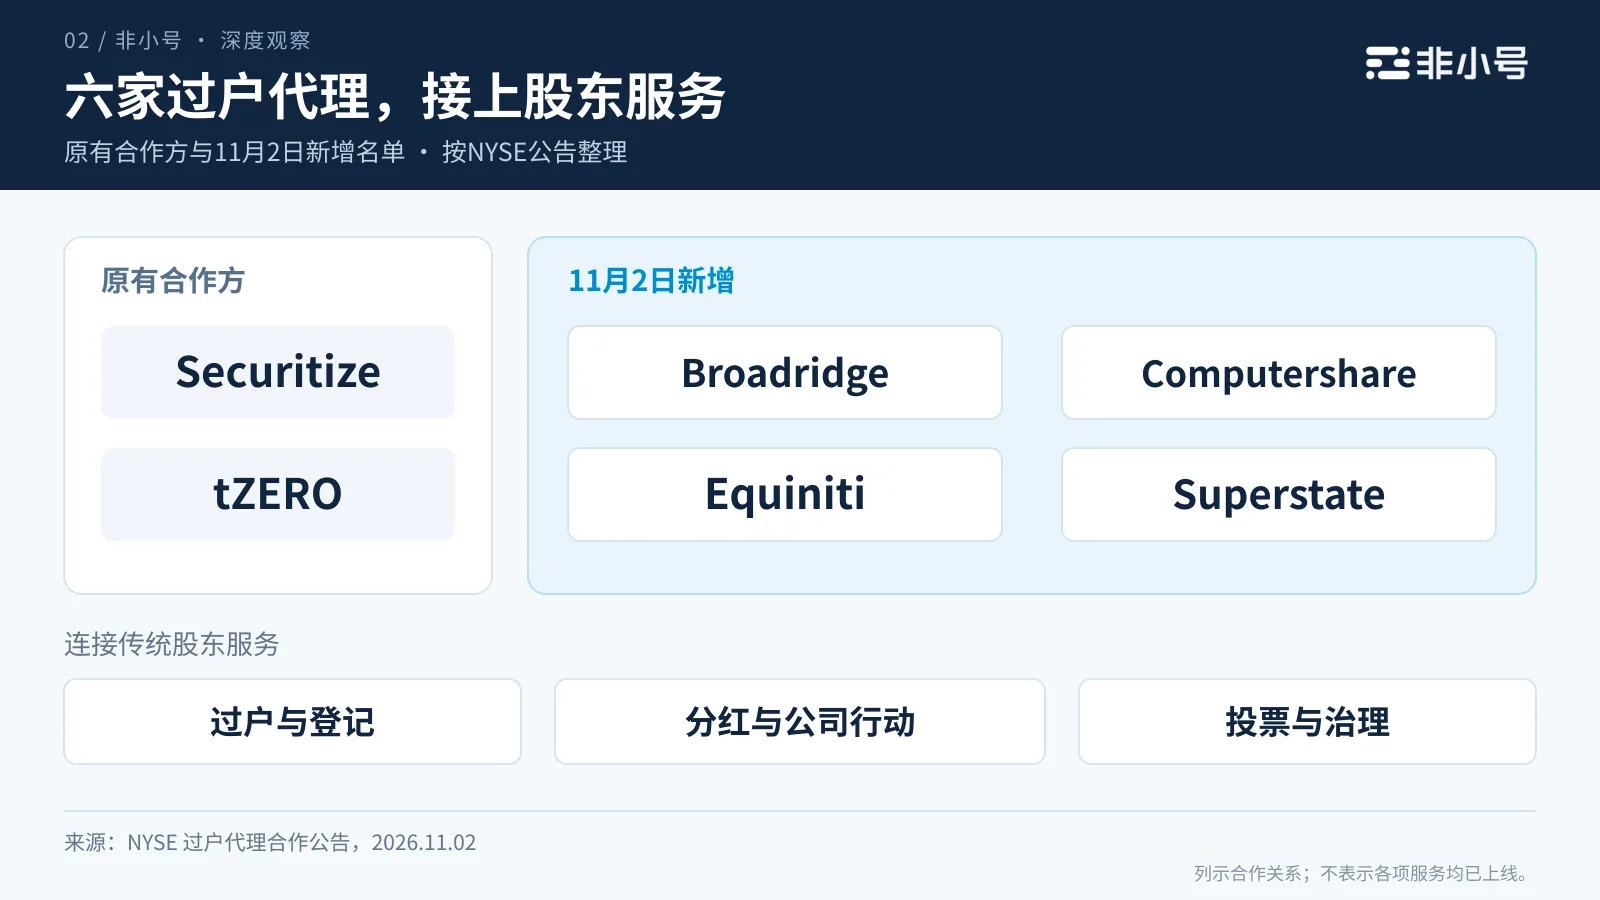
图2|原有两家、新增四家:过户代理网络连接登记、分红与治理。
PART 04
这不是唯一路径,也不能直接写成代币利好
首先要分开的,是“选定技术”和“平台已经开业”。
官方表述始终带有前提:有待取得适用的监管批准。Ava Labs和纽交所都没有在11月9日的正式稿件中给出确定开业日期。部分媒体援引《华尔街日报》称,该平台曾以2026年第四季度为上线目标。在官方确认前,这只应被视为媒体报道中的时间目标,而不是已经敲定的时间表。
其次,这不是美国市场里唯一的代币化安排。10月28日,美国证券存管清算公司(DTCC)宣布其代币化服务上线,初期运行在Canton网络和DTCC的私有Hyperledger Besu网络上,覆盖部分美国国债、ETF和罗素1000股票,重点是存管和转移,而不是自己再开一家交易所。纳斯达克也在推进股权代币设计,并加深与Kraken母公司Payward的合作。即便是同一家母公司,也可能同时走不同路线。CoinDesk指出,OKX与ICE的合资安排OKXICE TSV,是依据美国证券交易委员会(SEC)“创新豁免”(Innovation Exemption)探索代币化证券交易场所,与纽交所关联的这条ATS平台并不是同一件事。
最后,也是最容易混淆的地方:清算机构选用Avalanche技术,不等于AVAX持有人会自动获得费用分成,更不能用“华尔街结算层”直接推导公有链代币估值。如果结算发生在为纽交所定制的专用链上,其费用结构、参与权限和价值分配,完全可能与公有链上的普通交易不同。
真正值得追踪的是:监管批准何时落地,平台是否开业,实际结算了多少代币化证券,以及这套安排最终沉淀了多少可验证的清算业务。这些数据,比任何“纽交所选中某条链”的叙事都重要。
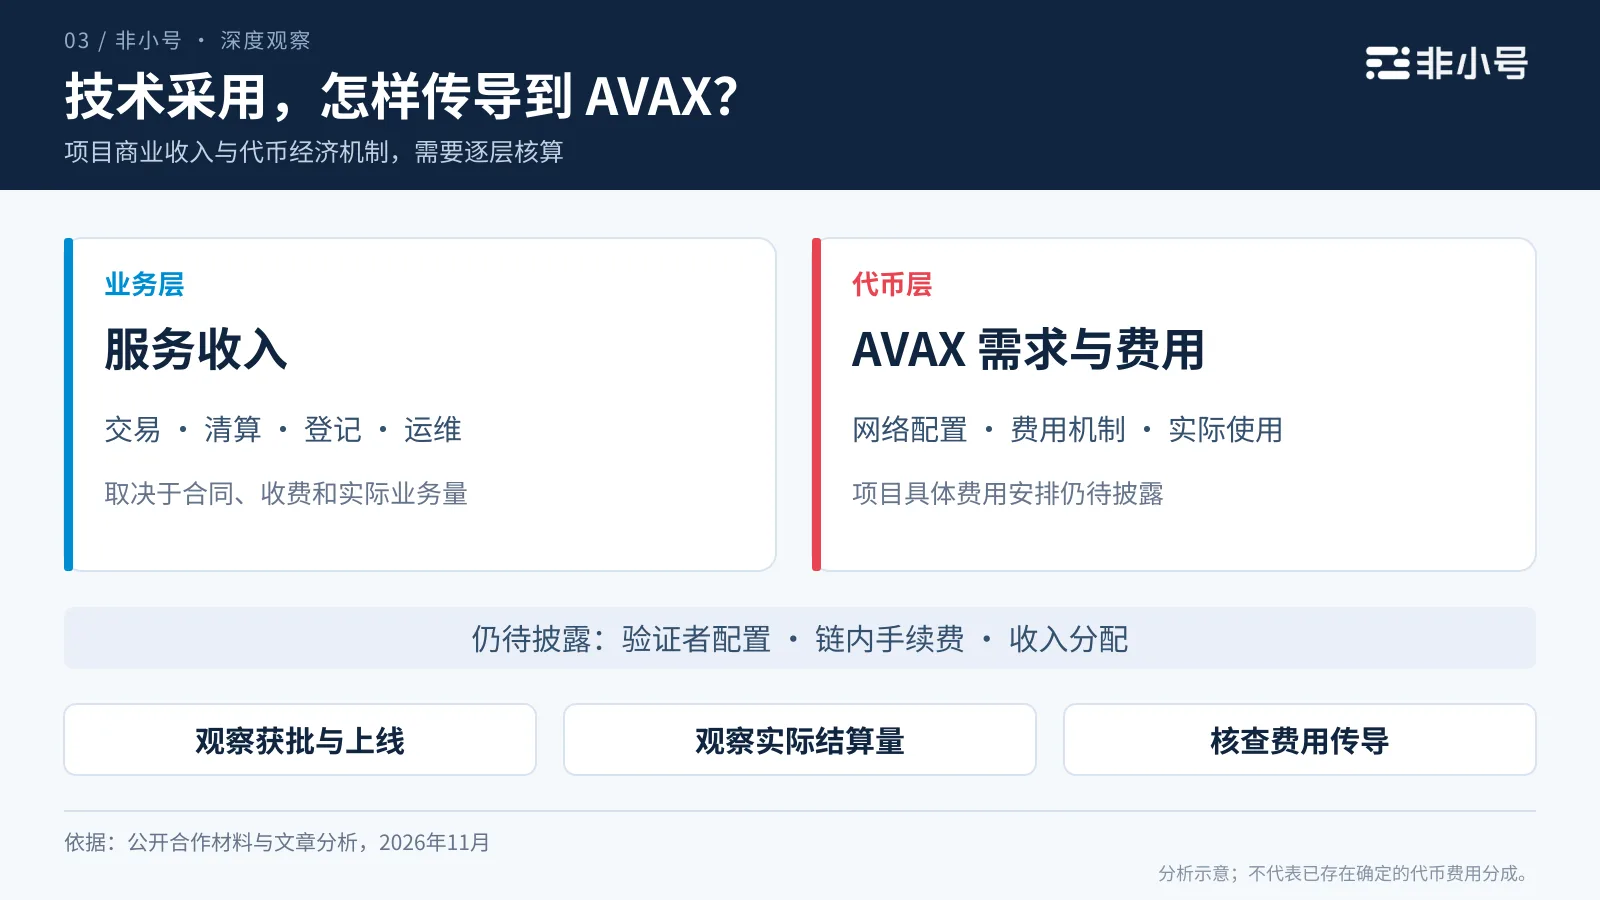
图3|技术选定后的价值传导,仍需核查实际业务与费用安排。
PART 05
真正的问题,是市场结构会不会被拆开重组
过去几年,股票代币化讨论最多的是发行:谁能把上市公司股份写成链上代币。但证券市场真正难以被替换的,是交易之后的那一层:谁记录所有权、谁保证结算最终性、谁处理公司行动,以及这些环节如何与经纪商、清算机构和存管体系衔接。
纽交所现在给出的答案,不是用一条公链取代整个交易所,而是把撮合留在自己的引擎里,把清算结算放到可许可、可预期、可被监管约束的专用账本上。如果这一模式成立,区块链进入华尔街的方式,更可能是成为现有市场结构中的一层基础设施,而不是从外部另起一套完全开放的交易系统。
这条路仍有明显约束。监管批准尚未完成,全天候交易仍须服从停牌和其他证券监管要求,原子结算和稳定币融资也还需要在真实规模下被检验。但有一点已经比较清楚:传统交易所要争夺的,不只是多几个股票代币交易对,而是下一代证券市场的清算结算安排。真正值得关注的,不是美股会不会全部搬到链上,而是谁会成为下一代证券结算系统里那个不太显眼、却很难被绕开的底层账本。
本文仅供信息参考,不构成任何投资建议,亦不构成对任何证券、代币或交易场所的推荐。
欢迎加入非小号 Feixiaohao.ai 官方社群
本文仅代表作者观点,不构成任何投资建议。